Usar o saldo do Fundo de Garantia do Tempo de Serviço (FGTS) como garantia de um empréstimo não significa que o dinheiro desapareça da conta vinculada. Dependendo da modalidade contratada, uma parte fica comprometida ou reservada até o encerramento da operação.
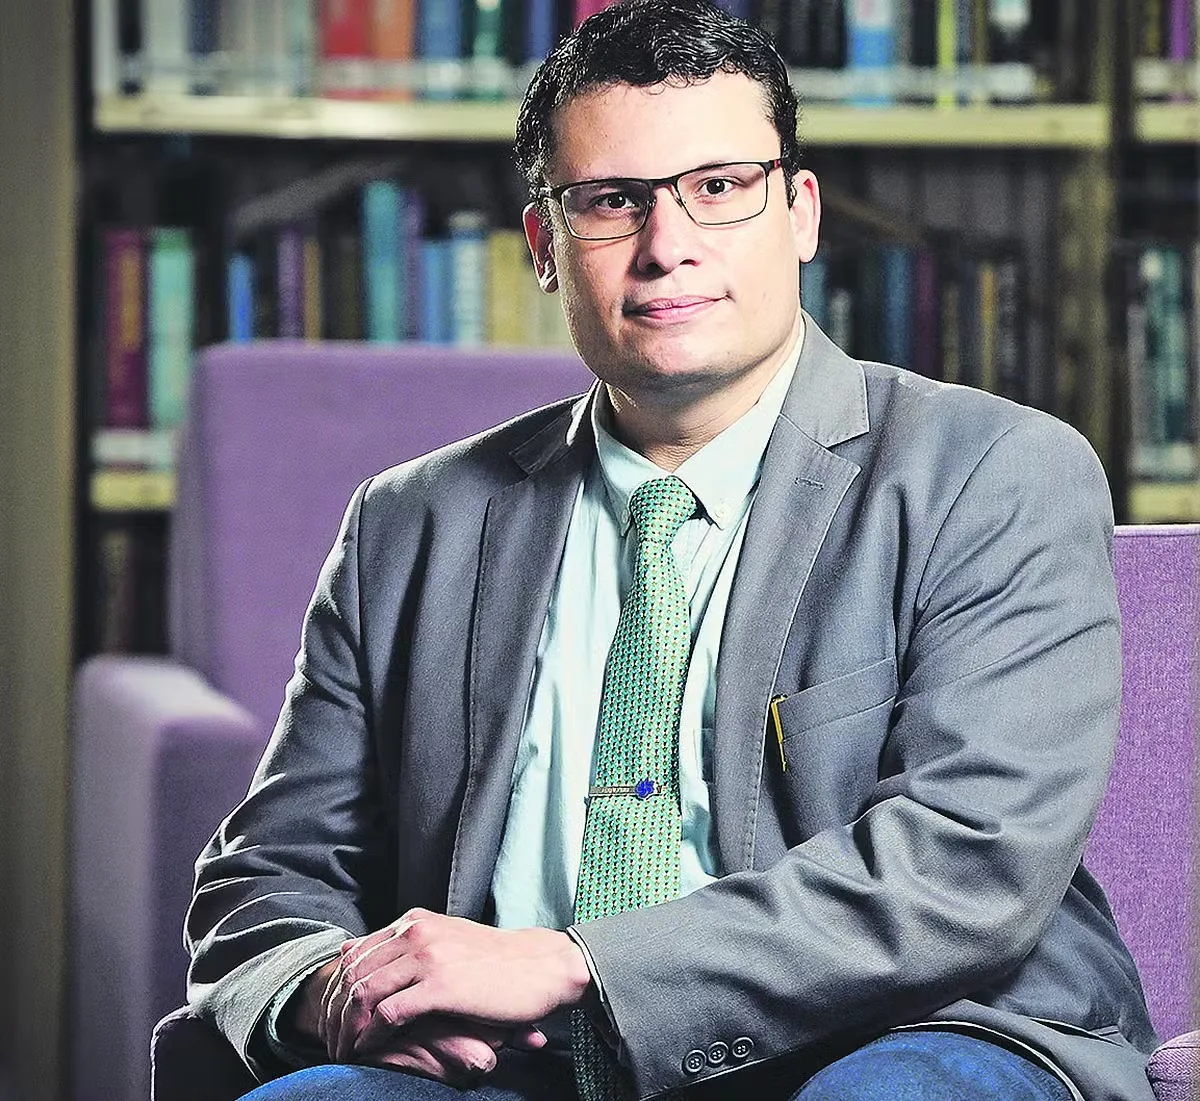
Rodolfo Takahashi, CEO da Gooroo Crédito, explica que o saldo continua registrado e recebe a remuneração prevista para o fundo. “O FGTS utilizado como garantia não deixa de existir”, afirma. O trabalhador, porém, pode ficar impedido de movimentar livremente a parcela vinculada enquanto a dívida estiver em aberto.
O restante do saldo segue submetido às regras gerais do FGTS e às condições específicas do crédito contratado. Por isso, antes de assinar o contrato, é importante verificar quanto ficará comprometido, em que situações o valor poderá ser usado para quitar a dívida e quais regras serão aplicadas em caso de desligamento.
Demissão, quitação e portabilidade
Na demissão sem justa causa, o empréstimo garantido pelo FGTS pode afetar a disponibilidade da parte reservada. O tratamento desse dinheiro depende da modalidade e do contrato. Quando houver previsão, o valor comprometido poderá ser usado para quitar obrigações existentes.
A multa rescisória de 40% sobre os depósitos feitos pelo empregador continua sendo um direito do trabalhador nas situações previstas pela legislação. Assim, quem considera contratar esse tipo de crédito deve avaliar também o que ocorrerá com o fundo se perder o emprego antes do fim dos pagamentos.
Pode haver quitação antecipada, parcial ou total, conforme as condições da instituição responsável. Essa alternativa pode diminuir o custo financeiro, mas o trabalhador deve consultar como será calculado o valor necessário para encerrar a operação.
A portabilidade também pode estar disponível, desde que a modalidade permita a transferência e outra instituição aceite assumir o crédito. Uma taxa menor, no entanto, não garante que a troca seja vantajosa. A comparação deve incluir o saldo devedor e o Custo Efetivo Total (CET), que reúne juros, tarifas e outros encargos.
Cuidados antes da contratação
Operações com garantia podem ter juros menores do que linhas sem garantia, mas vinculam parte de um recurso que funciona como proteção financeira em situações previstas em lei. O trabalhador deve comparar propostas de diferentes instituições e conferir o CET.
Takahashi recomenda entender como a garantia funciona, quais direitos permanecem e quais custos serão cobrados. A leitura do contrato deve esclarecer exatamente quanto do FGTS ficará comprometido e em quais circunstâncias o dinheiro poderá ser utilizado para quitar a dívida.