A hotelaria brasileira passa por um ciclo de maior concentração e profissionalização. Hotéis independentes vêm transferindo gradualmente a operação para redes nacionais e internacionais, em um cenário de custos maiores para atrair clientes pelas OTAs, necessidade de retrofit, uso de precificação dinâmica e falta de mão de obra qualificada.
As grandes redes conseguem repartir parte dessas despesas com sistemas centralizados, distribuição global e programas de fidelidade. Na Accor, o ALL (Accor Live Limitless) representava cerca de 42% das reservas diretas no Brasil ao fim de 2024, segundo relatório do GRI Hub.
Franquias e conversões ampliam a presença das redes
Os grupos internacionais também adotam o modelo asset-light, que reduz a necessidade de manter grandes volumes de capital nos próprios balanços. Franquias e contratos de administração estão entre os principais formatos. Executivos da Accor informaram que entre 70% e 80% dos contratos recentes em negociação pela companhia são estruturados como franquias.
A venda da Essendi ampliou a atuação da Accor nessa estratégia. Outra frente de crescimento são as conversões de empreendimentos já construídos. Em vez de depender apenas de novos projetos, as redes incorporam hotéis em funcionamento, que recebem intervenções e uma nova bandeira.
De acordo com Jean-Jacques Morin, vice-presidente da Accor, as conversões respondem por metade da expansão global recente da empresa. Em São Paulo, o Helbor Wide São Paulo foi convertido em Grand Mercure, com operação da Atrio. Já o Comfort Suites Oscar Freire passou a funcionar como Quality Suites, da Atlantica Hospitality International.
O Brasil representa uma parcela relevante dos negócios da Accor nas Américas: mais de 60% da receita da companhia na região vem do país, que também concentra aproximadamente 70% do pipeline de novos desenvolvimentos. A expansão inclui Tribe, Handwritten Collection e Faena.
Marriott International, Hilton Worldwide, Wyndham Hotels & Resorts e Minor Hotels também ampliam suas operações brasileiras por meio de ativos estratégicos e acordos com desenvolvedores locais. A demanda doméstica é um fator de atração: aproximadamente 85% do fluxo total de hóspedes no país é interno.
FIIs aumentam participação na propriedade dos hotéis
A entrada de investidores institucionais no setor também ganhou força. A possibilidade de atualizar as diárias com frequência, separar o imóvel da operação e comprar ativos abaixo do valor patrimonial está entre os pontos que sustentam a tese dos fundos imobiliários.
A variação diária das tarifas permite que os hotéis reajam mais rapidamente a mudanças na inflação e na demanda. Em contratos de gestão ou arrendamento comercial com parcela variável, o investidor mantém a propriedade enquanto uma empresa especializada cuida da operação. Em algumas transações, os ativos podem ser adquiridos com cap rates de dois dígitos.
Um marco foi a compra, pela área de real estate do BTG Pactual Asset Management, de 18 hotéis da AccorInvest no Brasil por R$ 1,7 bilhão. O negócio envolveu cerca de 2,6 mil quartos. Com a operação, o BTG Pactual passou a administrar 56 hotéis e aproximadamente 5 mil quartos.
Os empreendimentos continuam sob operação da Accor, mediante contratos de longa duração. A propriedade foi distribuída entre veículos institucionais privados e FIIs listados administrados pelo banco, incluindo o HTMX11 e o BTHI11. O segundo investe em hotéis inteiros ou participações majoritárias, como no Pullman São Paulo Ibirapuera.
Tecnologia, sustentabilidade e residências de marca
As mudanças também aparecem na experiência oferecida aos hóspedes. O avanço do bleisure, que combina compromissos profissionais e lazer, aumentou a permanência de viajantes corporativos aos finais de semana. Por isso, quartos preparados para trabalho, internet rápida e horários mais flexíveis de entrada e saída ganharam relevância.
A tecnologia passou a alcançar outras etapas da operação. Sistemas integrados acompanham indicadores em tempo real, enquanto o controle de acesso por dispositivos móveis, o check-in virtual e a precificação automatizada ampliam a automação. Medidas como reaproveitamento de água cinza, energia solar e arquitetura bioclimática também avançam, com potencial de reduzir despesas fixas de energia e saneamento.
No segmento de luxo, as branded residences aproximam hotéis e empreendimentos residenciais. Para incorporadores, a comercialização antecipada das unidades gera recursos durante a construção e diminui a necessidade de capital próprio. A ligação com uma marca internacional pode elevar o preço por metro quadrado entre 30% e mais de 100% em relação ao mercado residencial convencional.
Segundo a Savills, cerca de 70% dos novos desenvolvimentos hoteleiros de luxo no mundo já têm algum formato misto de hotel e residências. O comprador pode contar com concierge, limpeza, room service e manutenção. Quando não usa o imóvel, também pode colocá-lo para locação pelo pool administrado pela operação hoteleira.
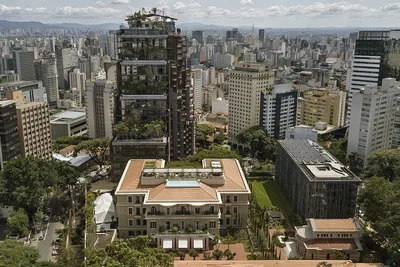
O Rosewood São Paulo, na Cidade Matarazzo, tem 100 unidades residenciais à venda, com valores de até R$ 150 mil por metro quadrado e coberturas superiores a R$ 200 milhões. O segmento inclui ainda o Fasano Cidade Jardim, da JHSF, e o Faena São Paulo, com entrega prevista para 2029.
Em Canela (RS), o Kempinski Laje de Pedra transforma o antigo hotel em um complexo de luxo operado pela rede alemã Kempinski. O projeto tem investimento superior a R$ 1 bilhão e permite a compra integral ou fracionada das unidades. No modelo fracionado, quatro proprietários dividem os custos e os períodos de uso ao longo do ano.
O mercado hoteleiro tende a seguir com conversões, franquias e contratos de administração. Redes, FIIs e gestoras ampliam sua presença, enquanto os hotéis independentes enfrentam exigências maiores de tecnologia, capital e eficiência. No luxo, as branded residences reforçam a aproximação entre a hotelaria e o mercado residencial de alto padrão.