BELO HORIZONTE — O cartão de crédito está presente em 96,2% das dívidas das famílias endividadas na capital mineira, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), aplicada pela Confederação Nacional do Comércio (CNC) e analisada pela Fecomércio MG. Os débitos comprometem, em média, 34,4% da renda mensal, e 40,7% dessas famílias destinam mais da metade do orçamento às parcelas.
O cenário ajuda a explicar por que o início dos cortes na Selic não deve resultar rapidamente em financiamentos mais baratos. A taxa básica caiu 0,25 ponto percentual e chegou a 13,75% ao ano, mas o custo cobrado de famílias e empresas também considera o risco de inadimplência, além da captação dos bancos.
Dívidas longas limitam o consumo
Em agosto, 86,4% dos consumidores de Belo Horizonte estavam endividados, embora o índice tenha recuado 1,8 ponto percentual em relação a julho. A parcela com contas atrasadas caiu 2 pontos, para 63,3%. Já o grupo que declarou não ter condições de pagar as dívidas subiu para 32,1%, acima dos 31,2% registrados em julho.
Os compromissos duram 90 dias ou mais em 75,7% dos casos, com tempo médio de comprometimento da renda de 8,1 meses. Entre as famílias com contas pendentes, 54,4% estão atrasadas há mais de 90 dias. O percentual chega a 65,2% entre quem recebe até dez salários mínimos, contra 51,7% nas faixas de renda mais alta.
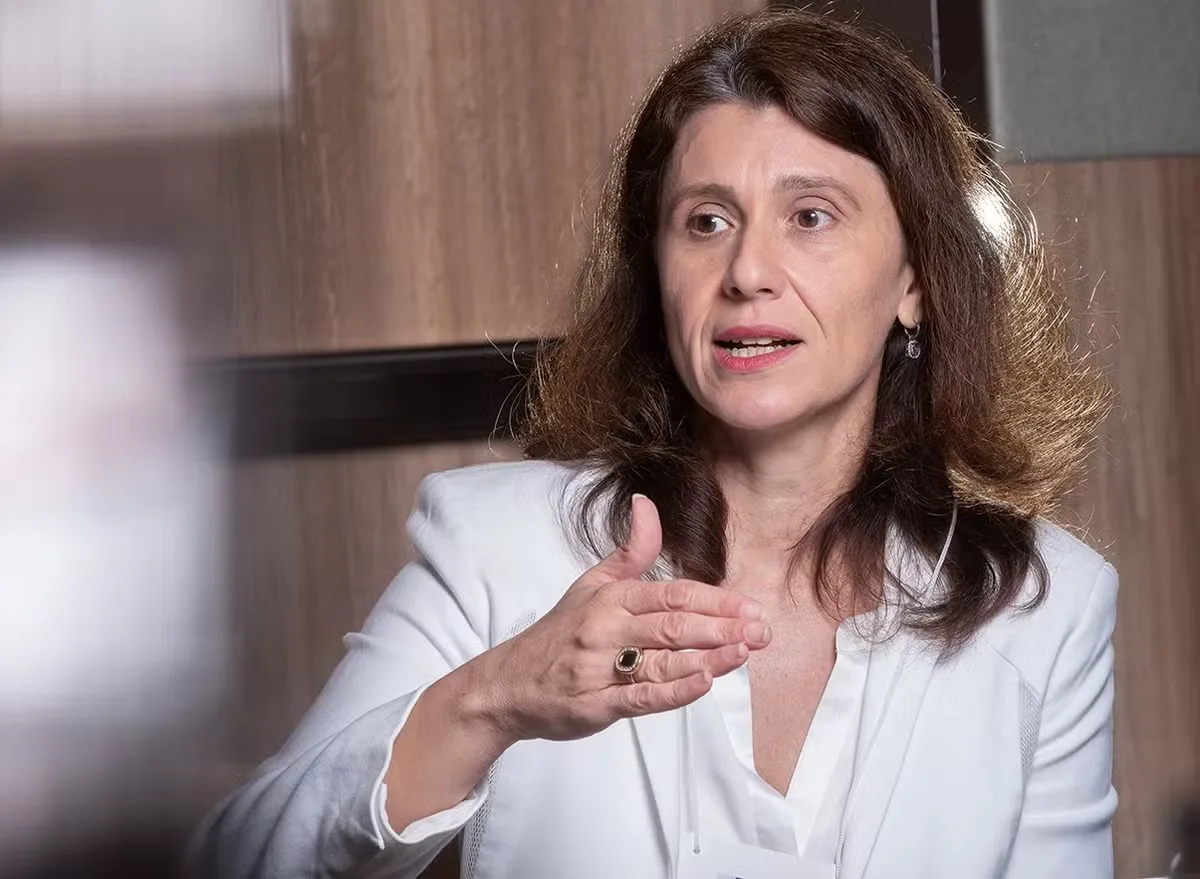
Para Gabriela Martins, economista da Fecomércio MG, a redução do número de endividados não significa necessariamente que os compromissos antigos foram resolvidos. Ela afirma que os atrasos prolongados podem comprometer o consumo por mais tempo.
O efeito já aparece nas compras adiáveis. Em julho, as vendas de móveis e eletrodomésticos caíram 4,9%, enquanto as de vestuário e calçados recuaram 2,7%, conforme o Instituto Brasileiro de Geografia e Estatística (IBGE). No acumulado em 12 meses, o crescimento de móveis e eletrodomésticos diminuiu de 4,6% em dezembro para 3,9% em julho.
Bancos reduzem o risco
O Banco Central informou que o spread bancário terminou 2025 em 21,4 pontos percentuais, alta de 3,9 pontos no ano. A taxa média das concessões alcançou 32,4% ao ano. Com juro real de 8,58% em um ano, acima dos 5% considerados neutros pelo BC, a política monetária continua restritiva.
A Associação Brasileira de Bancos (ABBC), que reúne instituições de pequeno e médio porte, prevê expansão do crédito de 8,9% em 2026 e de 7,5% em 2027. Os números ficam abaixo dos 10,3% registrados em 2025, segundo o Banco Central.
A entidade espera mais uma redução de 0,25 ponto em novembro, com a Selic terminando 2026 em 13,50%. A projeção está alinhada ao Boletim Focus e ao mercado de opções, que atribuía 57% de chance ao movimento.
Everton Gonçalves, diretor de Economia, Regulação e Produtos da ABBC, diz que as linhas de crédito não reagem de maneira uniforme à queda no custo de captação. A velocidade do repasse depende da carteira de cada instituição e da disposição para assumir riscos.
Em 2025, a inadimplência no crédito para famílias aumentou 1,5 ponto percentual e chegou a 5%. A renda comprometida atingiu 29,3% no fim do ano passado. Para as empresas, as concessões de capital de giro acumuladas em 12 meses avançaram 50% ao ano em julho, com alta de 90,7% nas operações com prazo inferior a um ano. Os financiamentos para investimento com recursos do BNDES cresceram 33%, enquanto a taxa de investimento da economia recuou para 18,7%, segundo a Fundação Getulio Vargas (FGV).
Atividade fraca pesa sobre o crédito
A economia perdeu ritmo em julho. O índice de atividade do Banco Central (IBC-Br) recuou 0,2%, o Monitor do PIB da FGV caiu 0,4% e o varejo restrito encolheu 0,8%. Na indústria, o indicador de confiança da Confederação Nacional da Indústria (CNI) ficou em 44,9 pontos em setembro, no 21º mês consecutivo abaixo de 50 pontos.
A ABBC avalia que a combinação de inadimplência maior, demanda enfraquecida e bancos mais cautelosos restringe o repasse da Selic para os empréstimos. No segmento de instituições pequenas e médias, o custo de captação continua pressionando as margens e exige maior seletividade.
Petróleo e contas públicas no radar
A trajetória dos juros também depende do ambiente externo e fiscal. O barril do Brent fechou a semana passada em US$ 103,87. Nos Estados Unidos, o Federal Reserve elevou os juros para a faixa de 3,75% a 4% ao ano, e o título de dez anos do Tesouro americano voltou a oferecer rendimento acima de 5%. No Brasil, o El Niño pressiona os preços agropecuários.
A ABBC projeta que a dívida bruta avance de 83,1% para 87,1% do Produto Interno Bruto (PIB) entre 2026 e 2027. A taxa prefixada de dez anos permanece perto de 14,2%.
Para 2027, a associação estima PIB de 1,5%, Selic em 12% e desemprego passando de 5,4% para 5,9%. Nesse cenário, o crédito deve crescer moderadamente, enquanto a inadimplência fica pressionada pela atividade mais fraca e pelo desemprego maior.